


Надо ли погашать свой долг досрочно и выгодно ли это?
Ипотека на 30 лет звучит пугающе, даже если ежемесячный платеж меньше 20 тысяч рублей. Но что выгоднее: досрочно гасить кредит, чтобы быстрее избавиться от долга, или откладывать свободные деньги на вклад и получать проценты? Разобрали на конкретных примерах вместе с экспертами, как сэкономить на льготной ипотеке и не потерять деньги.
«Сладкая» ипотека
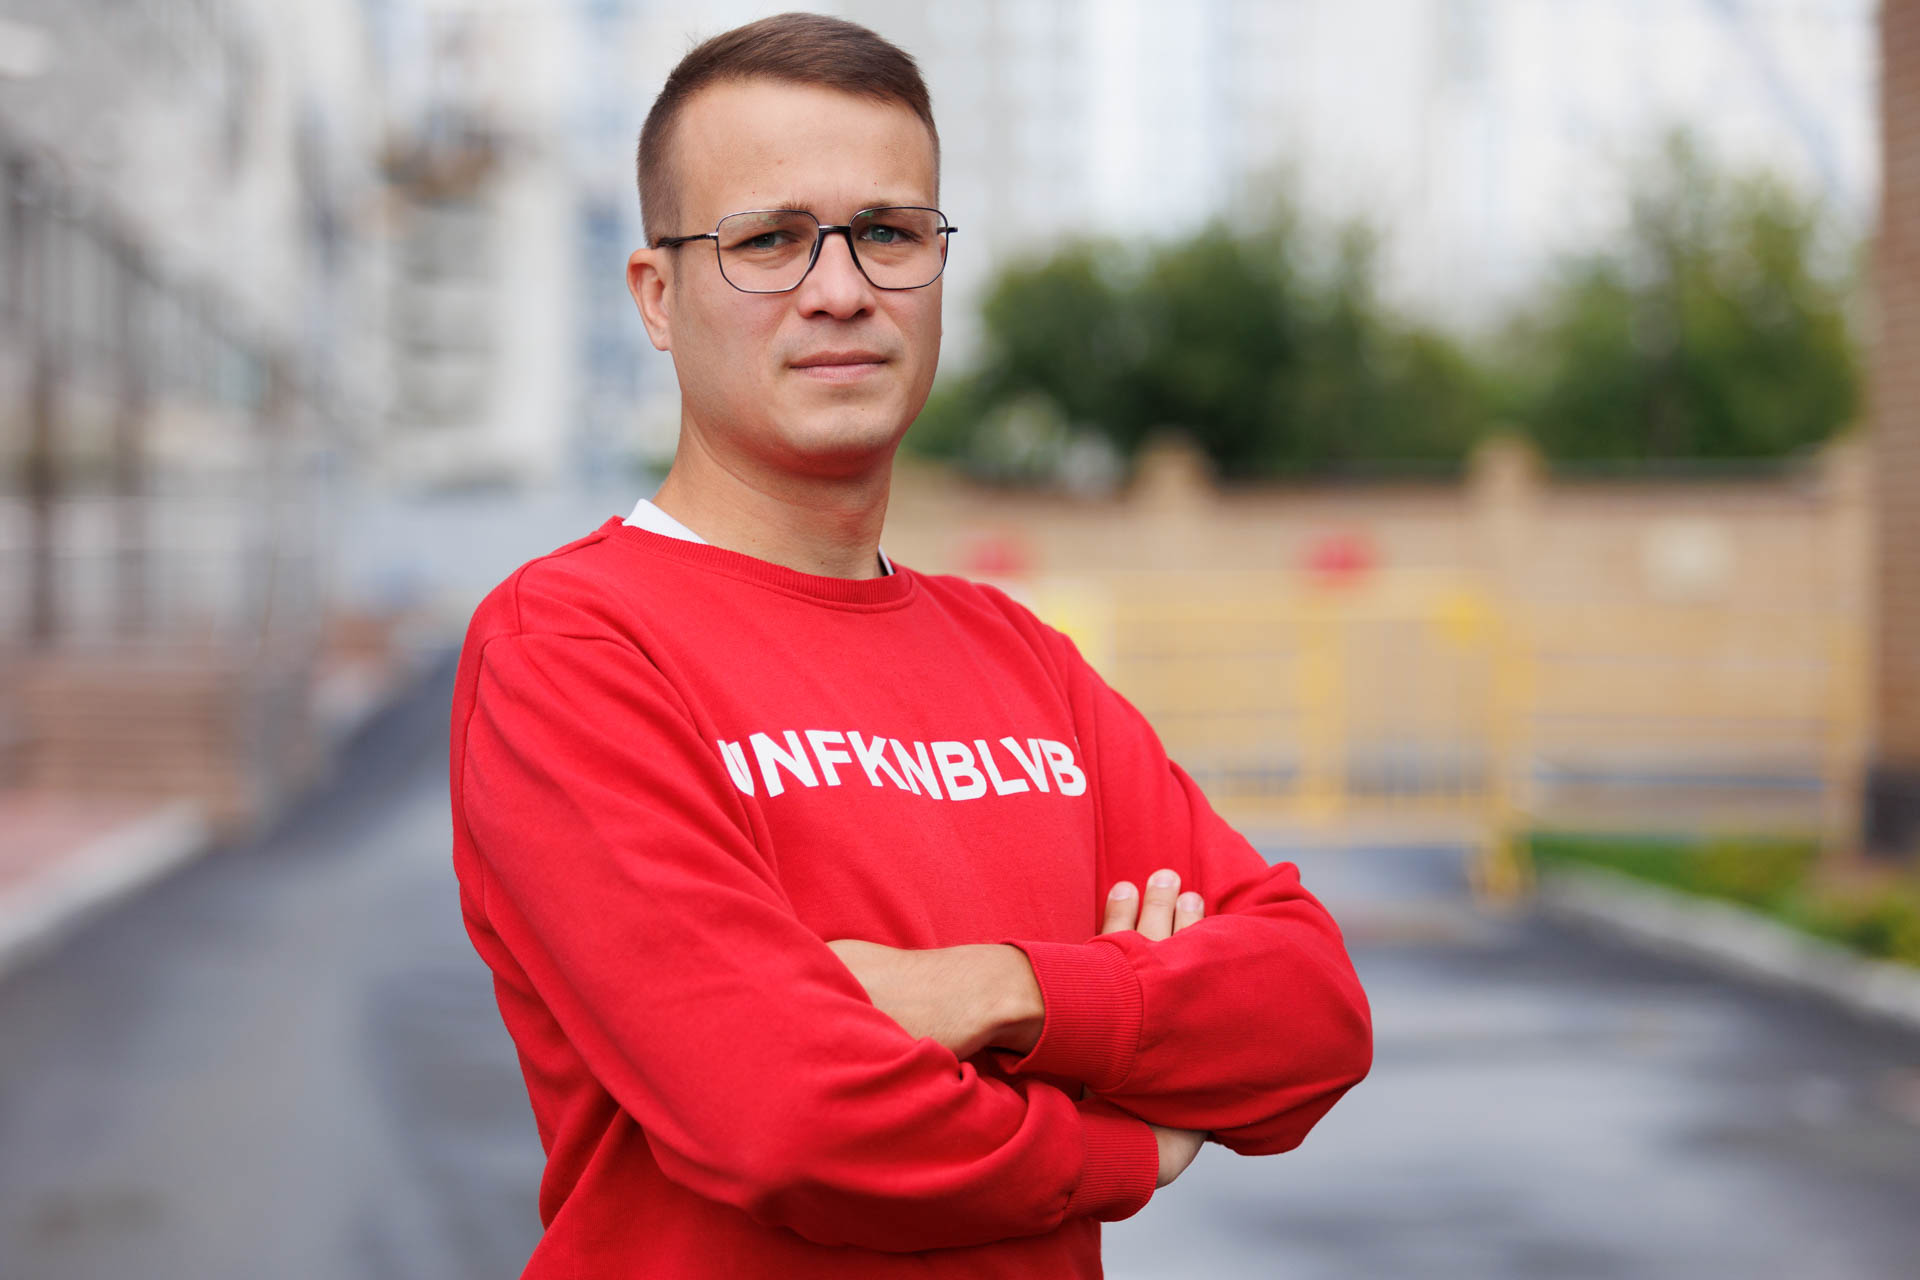
Своей историей с нами поделился один из тюменцев, который взял ипотеку в 2023 году.
— Я рассматривал покупку вторички с комфортным платежом в 20–25 тысяч рублей в месяц. Под эти требования подходили небольшие студии в разных районах города, — рассказывает тюменец. — Но в процессе разговора с риелтором понял, что лучше взять квартиру на первичном рынке и немного подождать, пока достроится дом. Тем более работаю в IT-компании, а сотрудникам положена льготная ипотека.


В Тюмени строят много различного жилья
Мужчину 33 лет в первую очередь привлекли условия: он попал еще под старые правила, когда в IT-компании нужно было отработать всего пять лет после покупки квартиры, чтобы сохранить ставку. Дальше он начал рассматривать различные варианты недвижимости. Дважды почти даже выходили на сделку, но они срывались.
— К вопросу о том, как дают такую ипотеку. Под все условия я подходил, единственное, что нижний порог по доходам я перешагивал едва. Банк, в котором я получаю заработную плату, дважды делал предодобрение. Потом просто отказывал в ипотеке без объяснения причин, — говорит молодой тюменец.
Получить ссуду все-таки удалось, а уже через год — заехать в собственную квартиру. Ремонт от застройщика также был включен в сумму займа.

Брать ипотеку страшно, так считают некоторые тюменцы
— Если говорить о цифрах, то ипотека у меня на 30 лет. Долг изначально составлял 3,1 миллиона рублей, сейчас, естественно, ниже. Ставка — 4,8%, а ежемесячный платеж — примерно 16 500 рублей, — поделился тюменец.
Несмотря на такие «сладкие» условия, тюменец, по его словам, все чаще задумывается о том, чтобы начать гасить ипотеку досрочно и вносить дополнительные платежи. Но выгодно ли это? Разбираемся вместе с экспертом.
Гасим досрочно? Плюсы и минусы
Гасить ипотеку можно двумя способами: либо снижать сам платеж, либо срок, на который взят кредит.
— Если выбрать сокращение срока, ежемесячный платеж остается примерно прежним, а основной долг погашается быстрее. При дальнейших выплатах по графику этот вариант позволяет больше сэкономить на процентах. Если выбрать уменьшение платежа, срок кредита сохраняется, а ежемесячная нагрузка на бюджет снижается. Основной долг также уменьшается, однако экономия на процентах будет меньше, чем при сокращении срока, — рассказывает Мария Сунгурова, начальник отдела потребительского кредитования «Стройлесбанка».
Если говорить о льготной ипотеке, то ее досрочное погашение позволяет сократить переплату по процентам, и это несмотря на невысокую ставку. В итоге чем раньше она будет погашена, тем больше получится возможная экономия от этого решения. Основной долг уменьшается, проценты на него начисляться уже не будут.
— Например, при ипотеке на 5 миллионов рублей под 6% годовых на 20 лет ежемесячный платеж составляет около 35,8 тысячи рублей. Если после первого года выплат внести досрочно 500 тысяч и выбрать сокращение срока, кредит можно погасить примерно на три года и три месяца раньше, сэкономив около 914 тысяч рублей на процентах. Если внести такую же сумму после десяти лет выплат, срок сократится примерно на год и одиннадцать месяцев, а экономия составит около 359 тысяч. Это приблизительный расчет при равных ежемесячных платежах, без учета страхования и других расходов, — говорит эксперт.
Мнение о том, что при льготной ипотеке лучше откладывать деньги на вклад, высказывает и заместитель руководителя ипотечного департамента федеральной компании «Этажи» Татьяна Решетникова.
— Если рассмотреть самый массовый случай — льготная ипотека под 6%. При сумме кредита 3 миллиона рублей на 30 лет ежемесячный платеж составляет — 17 986 рублей, а переплата за весь срок пользования кредитом — 3 475 147 рублей. Если вносить досрочно по 10 тысяч рублей ежемесячно с сокращением срока кредита, то в течение первых 10 лет на эти цели будет потрачено 1 200 000 рублей, при этом срок кредита сократится на 175 месяцев, а переплата уменьшится до 1 359 164 рублей, то есть получится экономия в размере 2 115 981 рублей, в сравнении с оплатой по графику, — рассказывает Решетникова.
При этом если откладывать деньги на вклад, то получится выгоднее.
— Если ежемесячно откладывать те же 10 тысяч рублей в течение 10 лет, в этом случае даже при средней доходности 8% за этот период на вкладе можно накопить 1 829 460 рублей. Если внести накопленную таким образом сумму на досрочное погашение ипотеки с сокращением срока кредита, то он станет меньше на 161 месяц, переплата по ипотечному кредиту будет больше, чем в первом случае, — 1 744 722 рублей, но она компенсируется доходностью от вклада, в итоге расходы на ипотечные платежи будут на 263 418 рублей меньше, чем в первом случае, — приводит подсчеты эксперт.

Так что в итоге? Будете платить заранее и больше?
По мнению Решетниковой, чтобы были покрыты все расходы, в том числе и те, которые уходят на различные страховки, необходимо важное условие: ставка по вкладу должна быть выше, чем по ипотеке — на 1,5–2%.
Мария Сунгурова призывает сначала все рассчитать, прежде чем принимать решение о досрочном погашении ипотеки.
— Стоит сравнить возможную экономию с доходом по вкладу за сопоставимый период. Если доходность вклада с учетом возможного налога на проценты выше ставки по ипотеке, размещение свободных средств может оказаться выгоднее. Важно учитывать срок вклада, условия досрочного снятия и то, что после его окончания ставки могут измениться. Такая стратегия требует дисциплины: накопления необходимо сохранить, а платежи по ипотеке — продолжать вносить по графику, — считает Сунгурова.
По мнению эксперта, досрочное погашение целесообразно, когда у человека есть свободные деньги, финансовый резерв и отсутствуют дорогие кредиты.
— Основанием для досрочного погашения может быть и желание снизить расходы семьи. Например, перед выходом на пенсию или запланированным переходом на работу с меньшим доходом частичное погашение с уменьшением ежемесячного платежа поможет заранее адаптировать бюджет. Для некоторых заемщиков важен и психологический комфорт: сокращение долга позволяет чувствовать себя увереннее. Такое решение оправданно, если оно не лишает семью необходимых накоплений, — рассказывает Сунгурова.
Татьяна Решетникова обращает внимание на правильность управления своими финансами. Именно это поможет снизить затраты по ипотеке.
— Когда речь идет о накоплении денежных средств на вкладе, нужно изучать его условия, следить за тем, чтоб ставка по нему была как минимум на 1,5–2% выше, чем по ипотеке, поскольку нужно учитывать ежегодные затраты на страхование. Плюс жестко следовать цели, не поддаваясь соблазну потратить накопленные деньги вне ипотечного кредита. В целом же история с дополнительными накоплениями денежных средств на вкладе достаточно распространенная, поскольку это позволяет снизить затраты на обслуживание ипотеки, плюс иметь запас денежных средств на случай сложных финансовых ситуаций, — резюмирует Решетникова.
Ранее мы рассказывали про другого специалиста, который смог позволить себе ипотеку. Читайте его откровения в отдельном материале.
Стоит ли ипотеку погашать заранее?