


Начинать откладывать на пенсию стоит уже сейчас
Средняя пенсия в Тюменской области — 28 637 рублей. Жить на такие деньги очень непросто. Это постоянный поиск скидок, лекарств по акции и редкие сладости в магазинах, страх, что вырастет коммуналка или что-то сломается. И, конечно, постоянный подсчет бюджета. Реальные пенсии у пожилых людей очень низкие. И это означает, что стоит задуматься о своем будущем прямо сейчас. Какие есть варианты?

Пожилые люди часто ищут продукты со скидками
Какая пенсия нам полагается
Узнать размер положенной пенсии можно уже сейчас, не дожидаясь ее наступления. Есть Госуслуги, Социальный фонд России, МФЦ или приложения банков. Будущий доход зависит от размера отчислений в Пенсионный фонд.
Если вы работаете по трудовому договору, работодатель уплачивает за вас страховые взносы. Чем больше зарплата, тем выше пенсия. Конечно, при условии официального трудоустройства. Если получаете деньги в конверте, а официально только минималку, то и на большую пенсию рассчитывать не стоит.

«Черная» зарплата — минимальная пенсия в будущем
Самозанятые платят четыре-шесть процентов налога с доходов. По умолчанию пенсионных отчислений у них нет, а значит, если человек не будет делать взносы добровольно, ему светит социальная пенсия: выплаты в будущем будут минимальными. Сейчас это 16 288 рублей. Пенсия индивидуального предпринимателя зависит от того, сколько лет он платил страховые взносы и в каком размере. Не очень перспектива? Пока да…
Что можно изменить?
Волшебной таблетки, конечно, не существует. Но своими силами увеличить доход вполне возможно. Это не просто откладывание денег «на старость», а способы их преумножить. Да, речь про инвестирование.
Начнем с вариантов попроще — если не особо хочется разбираться. Самый понятный инструмент — банковские вклады. Варианты у каждого свои.
Например, в «Стройлесбанке» есть вклад специально для пожилых. С накоплений можно получать дополнительный доход к пенсии или оставлять проценты на вкладе для дальнейшего роста. Размер ставки варьируется не сильно — 12–12,1% годовых в зависимости от суммы вклада.

Самый понятный сберегательный продукт — банковские вклады
«К нам часто обращаются пенсионеры, которые хотят разместить сбережения и каждый месяц получать дополнительный доход к пенсии, — делится начальник отдела маркетинга „Стройлесбанка“ Екатерина Рябцева. — По словам клиентов, для них важны прозрачные условия. У нас заявленная ставка по вкладу доступна без сопутствующих требований. При этом некоторые банки, предлагая повышенную доходность, подталкивают людей к оформлению дополнительных продуктов, без которых получить ее нельзя».
По словам Екатерины Рябцевой, один из вкладчиков разместил 300 тысяч на 367 дней под 12,1% годовых. Деньги он не снимал, а проценты ежемесячно присоединялись к основной сумме. За полный срок доход составил 38 382 рубля. Ставка (доходность с учетом капитализации) составила 12,79% годовых.

Бабушки — частые посетительницы банков
По мнению финансового консультанта Оксаны Шиховой, другой неплохой вариант для людей, которым не хватает дисциплины самостоятельно откладывать себе на пенсию — программа долгосрочных сбережений (ПДС).
Главная особенность ПДС — государство обеспечивает прибавку к накоплениям. Если за год пополнить счет на 36 тысяч, государство добавит к этой сумме еще 36 тысяч рублей. Но есть условие: ежемесячный доход не должен превышать 80 тысяч. В противном случае доплата от государства будет меньше.
Кроме этого, в ПДС деньги будут инвестироваться. Также есть право на налоговый вычет. Начать получать ежемесячные выплаты вложенных и заработанных денег можно будет через 15 лет с момента заключения договора либо с 55 лет для женщин, с 60 — для мужчин.
Куда можно инвестировать
Выбор пенсионной стратегии инвестирования всегда упирается в ключевое правило: чем больше времени в запасе, тем более доходные и рискованные инструменты можно использовать, считает экономист и основатель школы финансовой грамотности PRO.FINANSY Ольга Гогаладзе.
Когда до выхода на заслуженный отдых остается 20–30 лет, главным двигателем накоплений становится сложный процент (по сути, это процент на процент). На этом этапе основу портфеля должны составлять акции и фонды акций — любые рыночные просадки на отрезке в два-три десятилетия полностью сглаживаются, а реальная доходность бизнеса исторически обгоняет инфляцию.
По мере приближения к рубежу «10–15 лет до пенсии» приоритет постепенно смещается от агрессивного роста к сохранению накопленного: долю акций стоит плавно снижать, переливая накопления в надежные облигации с фиксированным купоном, чтобы зафиксировать доходность на годы вперед. Облигации — это возможность вложить деньги на несколько лет и заранее знать, какой у них процент доходности и когда будут выплаты.
Облигации — относительно безопасный финансовый инструмент для накоплений на пенсию сейчас, считает Оксана Шихова. Она отмечает, что можно приобрести долгосрочные облигации и зафиксировать доходность 15% на 15 лет.
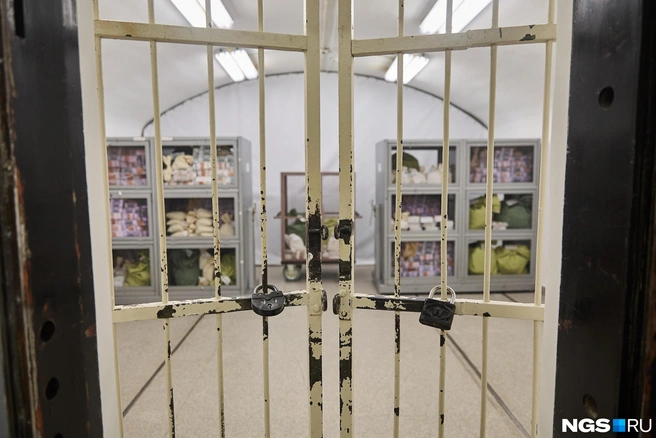

Сложно представить, как выглядят деньги в инвестициях. Точно не так, как на фото
По словам Ольги Гогаладзе, за пять лет до пенсии рисковать уже категорически нельзя — рынку может не хватить времени восстановиться после возможного спада, поэтому портфель переводится в консервативные защитные инструменты: ОФЗ, банковские депозиты, фонды денежного рынка и облигации с привязкой к инфляции.
Людям повзрослее, которые теряли деньги или видели, как это было у родителей, сложно обращаться к нематериальным инвестициям, они инвестируют, например, в недвижимость, отмечает Оксана Шихова. Она как финансовый консультант помогает в подборе таких проектов. Сейчас в городах-миллионниках актуальны кладовки и паркинги. Войти в этот сегмент недвижимости можно с суммой от 200 тысяч рублей. По оценке эксперта, средняя доходность превышает 25%. Кладовку можно сдавать за шесть тысяч рублей в месяц и дороже.
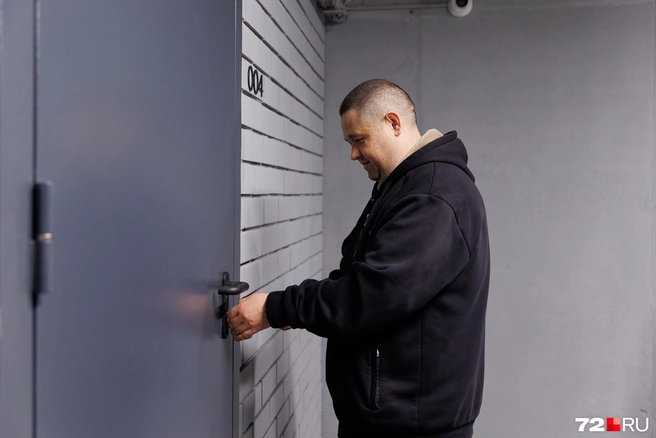

Так выглядит кладовка в одном из новых ЖК
Это связано с трендом на минимализм: люди не хотят загромождать квартиры вещами и охотно снимают для них кладовки. Тем более сейчас новостройки нередко идут без балконов. Такие варианты подходят как для пенсионных накоплений, так и просто для бизнеса.
Ольга Гогаладзе тоже отмечает, что в России традиционно любят инвестировать в «понятные» материальные активы: квартиры, паркинги или коммерческие помещения.
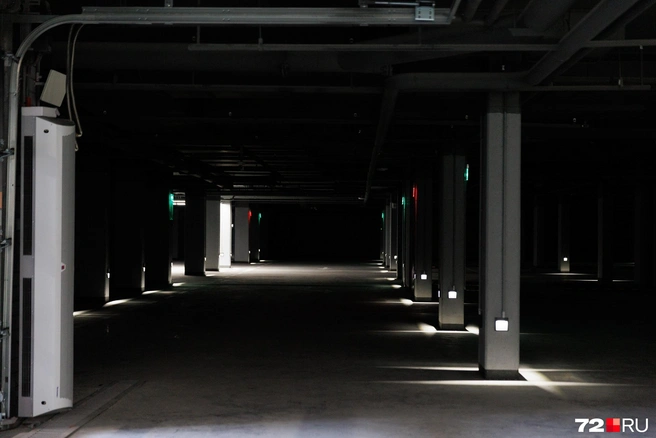

Некоторые застройщики предлагают место в паркинге в подарок к квартире

Жилую недвижимость в качестве регулярного пенсионного дохода легко переоценить: аренда в крупных городах сейчас редко превышает 4–6% годовых от стоимости объекта. Это ниже ключевой ставки и реальной инфляции. Квартира отлично сохраняет сами накопления от обесценивания на длинной дистанции, но как инструмент пассивного дохода требует больших накоплений на старте и постоянного участия.
«Больше доходность у коммерческих помещений — порядка 12% годовых, но и порог входа выше, чем при покупке квартиры», — отмечает Оксана Шихова.
Более комфортная и доходная альтернатива — ЗПИФ (закрытые паевые инвестиционные фонды) коммерческой или складской недвижимости, подчеркивает Ольга Гогаладзе. ЗПИФ — это форма коллективных инвестиций, в которой деньги инвесторов объединяются под управлением профессиональной управляющей компании (УК) для вложений в крупные активы. Такие вложения дают доходность 12–16% за счет арендного потока, имеют доступный порог входа от нескольких тысяч рублей и не требуют от инвестора решения коммунальных вопросов и поиска арендаторов.
Что мешает откладывать и инвестировать
Главный барьер для длинных пенсионных накоплений — это исторический страх, говорит Ольга Гогаладзе. «Спасибо» дефолтам девяностых и кризисам последних десятилетий. И тут важно понимать: отказ от инвестиций и сидение в наличных — это потеря денег и покупательской способности из-за инфляции.
Справляться со страхом потери денег помогает не попытка угадать будущее, а грамотно составленный портфель.
Что значит «грамотно»? Во-первых, это широкая диверсификация: не храните деньги в одном месте, используйте разные компании и финансовые инструменты.
Во-вторых, защита от инфляции через специнструменты. Ими, например, могут быть ОФЗ-ИН с индексацией номинала (стоимость автоматически увеличивается вместе с инфляцией) или флоатеры (облигации, чья доходность привязана к базовой ставке).
В-третьих, использование государственных страховых механизмов, таких как страхование банковских вкладов и гарантии по программе долгосрочных сбережений (ПДС) до 2,8 млн рублей.
И наконец, стратегия регулярных покупок. Если вы вкладываете в инвестиции фиксированную сумму каждый месяц, то автоматически усредняете цену входа. И любые кризисы и падения цен превращаются из катастрофы в возможность докупить качественные активы с хорошей скидкой.
Оксана Шихова работает с недоверием к долгосрочным вкладам следующим образом: на начальном этапе люди вкладывают в будущее небольшие суммы, по 2–3 тысячи в месяц, а когда видят, как это работает, начинают вкладывать больше.
«Я всегда говорю: „Давай чисто психологически, с какой суммы тебе комфортно начать?“» — говорит она.
Доходность у каждого портфеля будет своя, но если, к примеру, хотите получать на пенсии пассивный доход 100 000 в месяц, то в возрасте от 30–35 лет откладывать каждый месяц по 10 тысяч. А далее — инвестировать их. Использовать индивидуальный инвестиционный счет, который ты не можешь закрыть в моменте и вывести эти деньги.
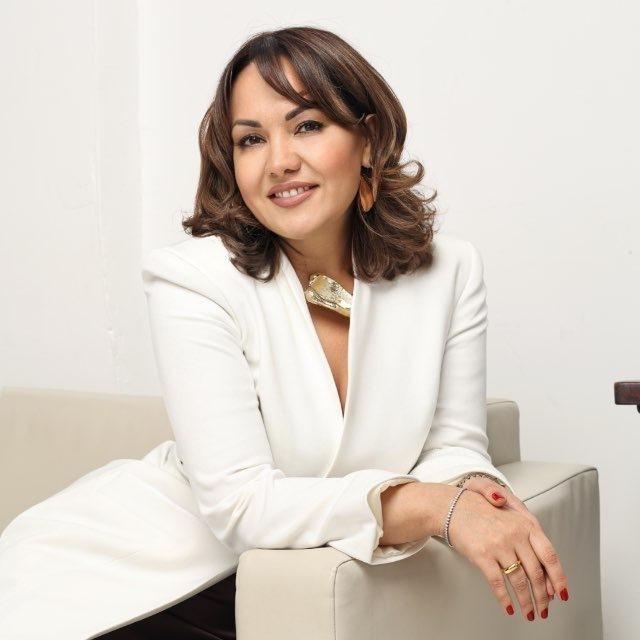

В инвестициях самое главное и самое ценное — не сумма взноса, а время. Чем раньше начнешь, тем меньше придется откладывать
Чаще всего она предлагает начать с облигаций. В целом надо смотреть по каждому индивидуально: какой капитал есть у человека, какая стартовая сумма. Если психологически комфортно купить недвижимость, то приобретаем ее и сдаем в аренду. Но здесь, конечно, очень важна локация.
Как готовятся к пенсии
Оксана Шихова делится историями клиентов.
«Есть такой классный кейс. Девушке около 44 лет, она имеет капитал миллиард, а живет очень скромно. Я спросила: „Как вам удалось создать такой портфель?“ В ее портфеле были разные активы: недвижимость, земля и инвестиции в финансовые инструменты — разные инструменты. И она ответила: „Я всегда что-то покупала. Начала в 28 лет с покупки паркинга. Потом я этот паркинг продала, купила гараж, гараж продала, купила квартиру. Квартиру продала, купила коммерческое помещение. Вот так всегда что-то покупала, покупала. Думаю, что регулярно инвестировала примерно половину дохода“. На это мало кто готов пойти, отказаться от жизни, от удовольствия здесь и сейчас, в какую-то историю долгосроком, хочется же настоящим жить. Зато сейчас она может не работать, имеет пассивный доход, чтобы в 40 лет заниматься тем, что ей нравится. А до этого она работала в строительстве», — рассказывает эксперт.
Есть и другие примеры.
«Есть у меня люди, которые покупают квартиры в Тюмени. Если не ошибаюсь, квартир пять купили. Что-то с привлечением ипотек, что-то на детей было оформлено. Они их сдают в аренду в очень хорошей локации. Доходность высокая», — приводит пример Шихова.
Конечно, задумываться о пенсии заранее сложно, ведь отложенная достойная жизнь ценится намного меньше, чем сиюминутная радость, однако стоит попробовать и сделать первый шаг.
Мы уже писали о том, как выбраться из кредитной кабалы и почему туда попадают. Почему стоит отложить крупные покупки до лучших времен, читайте в этом материале. Как получить дополнительные деньги за счет государства, читайте в статье «Кэшбек от государства за больницы и лекарства: инструкция для тюменцев, как вернуть до 20 000 рублей».